Stichtag nicht verpassen
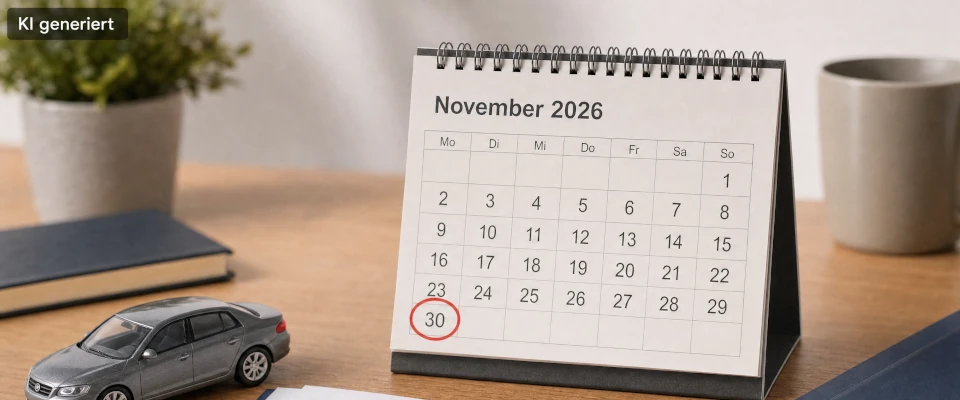
Kfz-Versicherung wechseln: Stichtag 30. November 2026

Das Wichtigste in Kürze:
- Der Stichtag 30. November 2026 gilt regelmäßig bei Vertragsablauf zum 31. Dezember und einer Kündigungsfrist von einem Monat. Abweichende Versicherungsjahre haben andere Termine.
- Die Kündigung muss rechtzeitig beim Versicherer eingehen. Das Absendedatum allein genügt nicht. Bewahren Sie einen Nachweis über den Zugang auf.
- Sichern Sie vor der Kündigung die verbindliche Annahme des neuen Vertrags. Haftpflicht- und gewünschter Kaskoschutz müssen ohne unbeabsichtigte Lücke anschließen.
- Vergleichen Sie neben dem Beitrag auch Selbstbeteiligung, Leistungen und bestätigte Schadenfreiheitsklasse. Rabattschutz und Sondereinstufungen werden nicht automatisch übernommen.
- Bei einer Beitragserhöhung ohne entsprechende Leistungserweiterung kann nach § 40 VVG ein Sonderkündigungsrecht innerhalb eines Monats nach Zugang der Mitteilung bestehen – auch nach dem 30. November.
Kfz-Versicherung wechseln: Für wen gilt der Stichtag 30. November 2026?
Der 30. November ist kein allgemeiner Kündigungstermin für sämtliche Autoversicherungen. Er ist regelmäßig maßgeblich, wenn Ihr Vertrag zum 31. Dezember 2026 abläuft und eine Kündigungsfrist von einem Monat vorsieht. Die Beendigung erfolgt dann zum Jahresende; der neue Vertrag kann zum 1. Januar 2027 anschließen.Prüfen Sie im Versicherungsschein und in den Versicherungsbedingungen den Vertragsablauf sowie die Kündigungsregelung. Bei einem abweichenden Versicherungsjahr liegt der Termin entsprechend anders. Eine monatliche Beitragszahlung bedeutet außerdem nicht automatisch, dass der Vertrag monatlich kündbar ist.
Auch die Verbraucherzentrale zur Kündigung von Versicherungsverträgen weist auf unterschiedliche Stichtage hin. Entscheidend ist Ihr konkreter Vertrag.
Kündigungsfrist einhalten: Warum der Eingang wichtiger ist als der Poststempel
Die Kündigung muss dem Versicherer rechtzeitig zugehen. Das folgt aus dem allgemeinen Zugangsgrundsatz des § 130 BGB. Am letzten Tag einen Brief abzuschicken, wahrt die Frist nicht. Auch auf eine erst spät am Abend versandte E-Mail sollten Sie sich nicht verlassen.Nutzen Sie einen wirksamen Kündigungsweg und senden Sie die Erklärung mit Vorlauf. Bei einer elektronischen Übermittlung können etwa eine Eingangsbestätigung oder ein gespeicherter Portalbeleg helfen, den Vorgang zu dokumentieren. Eine Kopie Ihrer Nachricht allein belegt noch nicht sicher deren Zugang.
Bitten Sie um Bestätigung des Vertragsendes. Bleibt diese aus, fragen Sie frühzeitig nach und prüfen Sie den Zugang. Die Wirksamkeit einer ordnungsgemäß zugegangenen Kündigung hängt grundsätzlich nicht davon ab, ob der Versicherer sie bestätigt.
Autoversicherung kündigen: Welche Angaben gehören in die Erklärung?
Die Kündigung sollte eindeutig zugeordnet werden können und Ihren Beendigungswunsch klar ausdrücken. Prüfen Sie die zulässige Form und die vom Versicherer angegebenen Kontaktwege. Je nach Vertrag kommen beispielsweise E-Mail, Kundenportal oder Brief infrage.- Vertrag benennen: Geben Sie Name, Anschrift, Versicherungsnummer und Fahrzeugkennzeichen an.
- Umfang festlegen: Machen Sie deutlich, ob Sie den gesamten Kfz-Vertrag oder nur einen vereinbarten Baustein beenden möchten.
- Endtermin nennen: Kündigen Sie zum zutreffenden Vertragsablauf, hilfsweise zum nächstmöglichen Termin.
- Bestätigung verlangen: Bitten Sie um Mitteilung, zu welchem Datum der Vertrag endet.
- Unterlagen sichern: Bewahren Sie Erklärung, Zugangsbeleg und Antwort des Versicherers zusammen auf.
Eine Kündigung aus besonderem Anlass sollte diesen Anlass erkennen lassen. Bei einer Beitragserhöhung nennen Sie deshalb ausdrücklich die Erhöhung und das entsprechende Mitteilungsschreiben.
Neuen Versicherungsschutz sichern: Was muss vor dem Wechsel feststehen?
Lassen Sie sich vor der Kündigung bestätigen, dass der neue Versicherer den gewünschten Vertrag zu den vereinbarten Bedingungen angenommen hat. Eine Preisberechnung oder ein unverbindliches Angebot ist noch keine Annahme. Prüfen Sie insbesondere, ob neben der Haftpflicht auch die gewünschte Teil- oder Vollkaskoversicherung zugesagt wurde.Stimmen Sie das Ende des alten und den Beginn des neuen Schutzes exakt aufeinander ab. Die Pflicht zur Kfz-Haftpflichtversicherung ergibt sich aus § 1 Pflichtversicherungsgesetz. Eine versehentliche Deckungslücke darf nicht Teil des Wechsels werden.
Vergleichen Sie die schriftliche Annahme mit Ihrem Antrag: Versicherungsbeginn, Fahrzeug, Fahrerkreis und gewählte Leistungen müssen zusammenpassen. Verlassen Sie sich beim gewünschten Kaskoschutz nicht allein darauf, dass die Haftpflicht bestätigt ist.
Kfz-Tarife vergleichen: Welche Unterschiede machen einen günstigen Beitrag teuer?
Ein sinnvoller Vergleich verwendet dieselben Ausgangsdaten: gleiche Jahresfahrleistung, gleicher Fahrerkreis, vergleichbarer Leistungsumfang und gleiche Selbstbeteiligung. Prüfen Sie außerdem Werkstattbindung, versicherte Schadenarten, Ausschlüsse und Entschädigungsgrenzen.Beispiel zur Selbstbeteiligung: Ein Tarif spart 120 Euro Jahresbeitrag, erhöht aber die Selbstbeteiligung von 150 auf 500 Euro. Bei einem entsprechend hohen, versicherten Kaskoschaden tragen Sie dadurch 350 Euro mehr selbst. Die Beitragsersparnis allein beschreibt den Unterschied also unvollständig.
Eine Werkstattbindung kann ebenfalls relevant sein, wenn Sie bei der Reparatur freie Wahl behalten möchten. Bei geleasten oder finanzierten Fahrzeugen sollten Sie zusätzlich die vertraglichen Anforderungen Ihres Leasing- beziehungsweise Finanzierungspartners prüfen.
Welche Kosten nach einem Unfall überhaupt entstehen können, zeigt unser Unfallkosten-Rechner zur Orientierung. Ob diese Kosten versichert sind, richtet sich jedoch nach Vertrag, Schadenhergang und gegebenenfalls der Haftung.
Schadenfreiheitsklasse und Rabattschutz: Was übernimmt der neue Versicherer?
Die auf Ihrer Rechnung angegebene Schadenfreiheitsklasse muss nicht unverändert beim nächsten Anbieter gelten. Ein Rabattschutz kann beim bisherigen Versicherer eine Rückstufung nach einem Schaden verhindern. Diese Vergünstigung geht nicht automatisch auf den neuen Vertrag über. Ähnliches gilt für Sondereinstufungen, etwa bei Zweitwagen.Fragen Sie vor dem Wechsel, welchen Schadenverlauf Ihr bisheriger Versicherer meldet und welche Einstufung der neue Anbieter daraufhin tatsächlich zusagt. Die Unterschiede erläutert auch die Verbraucherzentrale zu Rabattschutz und Versicherungswechsel.
Vergleichen Sie nicht nur Rabatt-Prozentsätze verschiedener Anbieter. Die jeweiligen Grundbeiträge und Bedingungen können unterschiedlich sein. Entscheidend ist der konkrete Jahresbeitrag bei bestätigter Einstufung und vergleichbarem Schutz.
30. November verpasst: Wann hilft das Sonderkündigungsrecht bei Beitragserhöhung?
Bei einer Beitragserhöhung kann ein Wechsel auch nach dem regulären Stichtag möglich sein. Erhöht der Versicherer aufgrund einer Anpassungsklausel den Beitrag, ohne den Versicherungsschutz entsprechend zu erweitern, erlaubt § 40 VVG grundsätzlich die Kündigung innerhalb eines Monats nach Zugang der Mitteilung. Sie wirkt frühestens zu dem Zeitpunkt, zu dem die Erhöhung wirksam werden soll.Deshalb kann auch eine erst im Dezember eingehende Erhöhungsmitteilung noch ein Kündigungsrecht eröffnen. Bewahren Sie die Mitteilung auf und dokumentieren Sie deren Zugang. Stimmen Sie den Beginn des neuen Vertrags auf das tatsächliche Ende des bisherigen Schutzes ab.
Nicht jede höhere Rechnung beruht auf einer solchen Anpassung. Eine Rückstufung nach einem Schaden oder geänderte Angaben zur Fahrzeugnutzung sind gesondert zu beurteilen. Lassen Sie sich erläutern, wodurch der Mehrbeitrag entsteht, statt allein aus dem höheren Gesamtbetrag auf ein Sonderkündigungsrecht zu schließen.
Vor der Entscheidung: Welche drei Punkte sollten Sie abschließend prüfen?
Ein Wechsel ist gut vorbereitet, wenn Kündigungstermin, bestätigte Anschlussversicherung und vergleichbare Leistungen feststehen. Prüfen Sie diese drei Punkte anhand der Unterlagen und nicht nur anhand einer angezeigten Ersparnis.Sind nach einem Unfall bereits Ansprüche streitig, ist das ein eigenes Thema. Ein neuer Vertrag erledigt keinen laufenden Regulierungsstreit. Hinweise zur rechtlichen Unterstützung nach einem Autounfall helfen bei der Einordnung.
Für den Versicherungswechsel selbst gilt: Treffen Sie die Entscheidung anhand Ihres Bedarfs und der bestätigten Konditionen. Der nahende Stichtag ersetzt keine Prüfung des neuen Vertrags.
Kfz-Versicherung wechseln: Was sollten Sie vor dem Stichtag abschließend prüfen?
Ein Wechsel ist gut vorbereitet, wenn Kündigungstermin, bestätigte Anschlussversicherung und vergleichbare Leistungen feststehen. Entscheiden Sie anhand der Vertragsunterlagen und nicht allein nach der angezeigten Ersparnis.Neben dem Stichtag für die Autoversicherung stehen zum Jahreswechsel weitere Termine an. Unser Überblick zu den Änderungen für Autofahrer 2027 zeigt, welche Fristen und Neuerungen Sie im Blick behalten sollten.


1 Verbraucherzentrale: Versicherungsvertrag kündigen – Ordentliche Kündigung, unterschiedliche Vertragsabläufe und besondere Kündigungsmöglichkeiten (zuletzt abgerufen am 19.11.2026).
2 § 130 BGB: Zugang einer Willenserklärung – Rechtliche Grundlage für die Wirksamkeit einer dem Versicherer gegenüber erklärten Kündigung (Recherchestand: 19.11.2026).
3 § 40 VVG: Kündigung bei Prämienerhöhung – Voraussetzungen, Monatsfrist und frühestmöglicher Wirksamkeitszeitpunkt der Sonderkündigung (zuletzt abgerufen am 19.11.2026).
4 § 1 PflVG: Versicherungspflicht – Pflicht zum Abschluss und zur Aufrechterhaltung der gesetzlich vorgeschriebenen Kfz-Haftpflichtversicherung (zuletzt abgerufen am 19.11.2026).
5 Verbraucherzentrale: Kfz-Versicherung überprüfen – Hinweise zu Vertragsvergleich, abweichenden Kündigungsterminen und möglichen Nachteilen beim Wechsel mit Rabattschutz (zuletzt abgerufen am 19.11.2026).
Weitere News aus dem Verkehrsrecht
Bußgeld ohne Verhandlung
13.11.2026 - Ein Autofahrer akzeptiert eine Entscheidung ohne Gerichtsverhandlung nur bei einer Einstellung oder einem Bußgeld von höchstens 55 Euro. Das Amtsgericht setzt trotzdem 115 Eur...
Digitaler Führerschein: Ab wann verfügbar?
10.11.2026 - Der digitale Führerschein soll voraussichtlich Ende 2026 auf das Smartphone kommen. Voraussetzung ist unter anderem ein gültiger deutscher Kartenführerschein. Was Sie vor dem...
Opel-Rückruf wegen Takata-Airbags
09.11.2026 - Opel ruft ältere Fahrzeuge wegen gefährlicher Takata-Airbags zurück. Für bestimmte Autos gilt ein sofortiger Fahrstopp. Prüfen Sie Ihre FIN, bevor Sie weiterfahren, und klären...
Angeblich zu schnell gefahren?
Wir prüfen Ihren Fall und beraten Sie zu Ihren Möglichkeiten, eine Strafe abzuwehren. Die Ersteinschätzung ist für Sie kostenlos und unverbindlich.
Zum Blitzer-Check100% kostenlos | Dauer: ca. 2 Minuten
